Você já parou para pensar que aquele cafezinho diário pode fazer mais estrago no seu bolso do que a compra inesperada de um eletrodoméstico? Para muitos, o tamanho do gasto nem sempre reflete o peso que ele tem nas finanças.
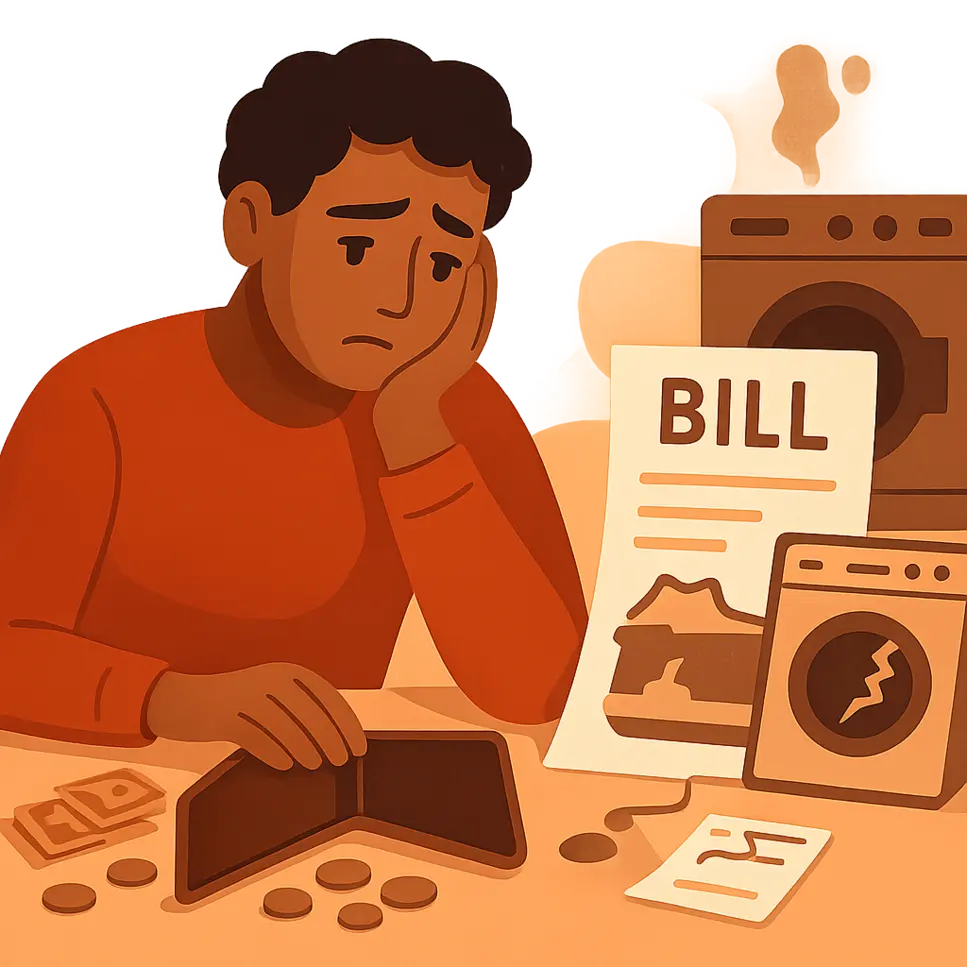
Neste artigo, vamos explorar essa dúvida que ronda a cabeça de muita gente: será que pequenos gastos acumulados pesam mais no orçamento dos mais pobres do que as despesas maiores e pontuais? Prepare-se para entender esse dilema financeiro sob uma nova ótica.
Compreendendo pequenos e grandes gastos
Quando pensamos em finanças pessoais, é fundamental entender a diferença entre pequenos gastos diários e grandes despesas pontuais — especialmente para quem vive com orçamento apertado.
Pequenos gastos são aquelas despesas do dia a dia, como comprar um café, lanches, passagem de ônibus ou até mesmo as chamadas “comprinhas rápidas”. Sozinhos, podem parecer insignificantes, mas quando somados ao longo do mês, podem representar um impacto considerável no orçamento.
Por outro lado, grandes gastos são despesas maiores, que acontecem de forma esporádica, como a compra de um aparelho doméstico, um conserto de carro ou uma consulta médica emergencial. Apesar de serem pontuais, esses valores costumam exigir um esforço financeiro grande e podem quebrar a rotina orçamentária.
Para famílias com baixa renda, o impacto financeiro desses gastos precisa ser analisado de forma relativa ao rendimento mensal. Um pequeno gasto pode não ser percebido isoladamente como um problema, mas somados, eles corroem o dinheiro disponível para itens essenciais. Já as grandes despesas podem causar um choque imediato, obrigando cortes ou a busca por crédito.
Por exemplo, imagine uma família que ganha o salário mínimo. Gastar R$ 5 no café todo dia pode parecer pouco, mas em um mês são R$ 150 — uma quantia significativa nesse contexto. Já um conserto no fogão que custa R$ 300 pode forçar a família a adiar outras contas, mostrando que ambos os tipos de gastos têm seu peso, mas de formas diferentes.
Entender essa dinâmica é fundamental para uma gestão financeira eficaz, que considere não só o valor absoluto das despesas, mas como elas se encaixam na realidade econômica daquela família. Afinal, pequenos ou grandes gastos: qual impacto financeiro pesa mais para os pobres? A resposta está no contexto do rendimento e na frequência das despesas.
Por que os pequenos gastos podem pesar mais?
Os pequenos gastos diários, mesmo parecendo insignificantes, podem ter um efeito surpreendentemente grande no orçamento das famílias de baixa renda. Isso acontece porque, apesar de cada despesa isolada ser pequena, o acúmulo dessas despesas frequentes gera um impacto financeiro contínuo que consome parte importante da renda mensal.
Imagine um cafezinho diário, um lanche ou compras pequenas no mercado. Sozinhos, parecem inofensivos, mas somados ao longo do mês, podem representar um valor considerável que limita a capacidade de economizar ou de pagar contas essenciais.
Um dos principais desafios dos pequenos gastos é o controle: por serem frequentes, quase invisíveis, muitas vezes passam despercebidos. Isso dificulta o planejamento financeiro, pois a soma do que parece “pouco” acaba comprometendo o orçamento antes mesmo que a família perceba.
Em contraste, as despesas maiores, como o conserto de um eletrodoméstico ou uma compra pontual de roupa, são mais fáceis de identificar e planejar com antecedência. Elas exigem sacrifícios mais claros, mas são geralmente isoladas no tempo.
Portanto, para quem vive com recursos limitados, os pequenos gastos representam um desafio diário, pois acumulam e podem prejudicar a estabilidade financeira, gerando um peso contínuo no bolso que, às vezes, ultrapassa até o impacto dos grandes gastos inesperados.
Controlar essas pequenas despesas, entender seu efeito cumulativo e buscar estratégias para minimizá-las é essencial para melhorar a saúde financeira das famílias mais pobres e garantir um orçamento mais equilibrado.
Impacto dos grandes gastos inesperados no orçamento
Grandes gastos inesperados, como consertos de eletrodomésticos, compra de móveis ou consultas médicas, podem provocar um impacto imediato e significativo no orçamento das famílias mais pobres. Diferente dos pequenos gastos diários, esses eventos geralmente não estão previstos, o que dificulta o planejamento financeiro.
Quando surge uma despesa desse tipo, a família precisa rapidamente buscar recursos para cobrir o valor. Isso pode significar cortes importantes em outras áreas essenciais, como alimentação ou transporte, prejudicando a qualidade de vida no curto prazo. Muitas vezes, a saída é recorrer a empréstimos, seja com juros altos ou informais, o que pode comprometer a estabilidade financeira futura.
Esses gastos também se diferenciam dos pequenos gastos acumulados porque não acontecem com frequência, mas quando ocorrem, a pressão sobre o orçamento é maior. Para famílias com renda limitada, esse choque financeiro pode gerar um efeito dominó de dificuldades, exigindo soluções emergenciais. Além disso, o impacto imediato costuma ser mais visível e estressante, pois impacta diretamente as reservas disponíveis.
Apesar disso, se não forem planejados ou reservados valores para essas emergências, o orçamento fica vulnerável. Por isso, entender o efeito dessas despesas e buscar formas de acumular pequenas economias para emergências é essencial para reduzir o peso que grandes gastos inesperados podem causar.
Em resumo, enquanto pequenos gastos corroem o orçamento aos poucos, os grandes gastos inesperados pressionam abruptamente, obrigando a ajustes financeiros que podem ser difíceis para os mais pobres. Conhecer essa diferença ajuda no controle e preparo para enfrentar os imprevistos sem comprometer demais a renda familiar.
Estratégias para equilibrar gastos pequenos e grandes
Gerenciar pequenos e grandes gastos pode parecer difícil para famílias de baixa renda, mas algumas estratégias práticas ajudam a manter o controle financeiro sem abrir mão do equilíbrio.
Primeiro, é essencial criar um planejamento financeiro simples. Anote todas as despesas diárias, por menores que pareçam, e compare com a renda disponível. Esse hábito revela quais gastos pequenos podem ser reduzidos ou eliminados. Para facilitar, use cadernos, aplicativos gratuitos ou anotações no celular.
Além disso, estabelecer uma reserva destinada a despesas maiores faz toda a diferença. Guardar uma quantia pequena todo mês, mesmo que pouco, permite que gastos como conserto de eletrodomésticos ou compra de roupas sejam menos impactantes quando acontecerem. Isso evita a necessidade de recorrer a empréstimos com juros altos.
Controlar os gastos diários também passa por escolhas conscientes, como preparar refeições em casa em vez de comprar pronto ou substituir consumos supérfluos, como o famoso cafezinho diário, por alternativas mais econômicas. Pequenas mudanças que parecem simples podem, no fim do mês, aliviar bastante o orçamento.
Por fim, negociar prazos e preços, buscar descontos e pesquisar antes de comprar algo grande são atitudes que ajudam a equilibrar as finanças. Para famílias mais endividadas, a priorização do pagamento das dívidas de maior custo é uma estratégia fundamental para evitar o ciclo de aperto financeiro.
Com planejamento, controle e preparo, é possível lidar melhor tanto com gastos pequenos quanto com os grandes, protegendo o orçamento e promovendo uma saúde financeira mais estável para quem tem menos recursos.
Conclusão: qual gasto realmente pesa no bolso dos pobres?
Ao final desta jornada, fica claro que a resposta para a pergunta “Pequenos ou grandes gastos: qual impacto financeiro pesa mais para os pobres?” não é simples nem única. Ambos os tipos de despesas têm seu peso, mas de formas diferentes e complementares.
Os pequenos gastos, apesar de parecerem insignificantes isoladamente, se acumulam diariamente. Esse efeito cumulativo pode consumir uma fatia considerável do orçamento mensal, dificultando a formação de reservas ou investimentos futuros. Para famílias com baixa renda, o impacto relativo desses gastos é ampliado, pois a margem financeira disponível é muito pequena. Um cafezinho, o lanche na rua, ou mesmo pequenas compras impulsivas podem corroer o pouco que sobra no final do mês.
Por outro lado, os grandes gastos inesperados provocam um choque imediato no orçamento. Um conserto de eletrodoméstico ou uma compra emergencial começam a exigir ajustes rápidos, como cortes em outras áreas essenciais ou o recurso ao crédito, muitas vezes com juros altos. Esse tipo de gasto põe à prova a resiliência financeira da família, podendo gerar endividamento.
Assim, não existe um “vilão” único nesse cenário. O peso financeiro varia conforme a frequência, o valor relativo à renda e a capacidade de planejamento da família. Para o público com orçamento apertado, o segredo está no equilíbrio: é fundamental controlar os pequenos gastos para evitar que eles virem um problema crônico, e também preparar-se para os grandes gastos, evitando surpresas que podem desestruturar as finanças.
Portanto, o que realmente pesa no bolso dos pobres é a soma desses impactos. A solução passa por conscientização, planejamento financeiro simples e estratégias de controle. Só assim será possível manter o orçamento saudável, minimizando o desgaste causado por ambos os tipos de despesas.
Chegamos ao Final
Pequenos gastos acumulados e grandes despesas inesperadas exercem impactos diferentes, mas igualmente importantes nas finanças dos mais pobres. Controlar ambos é o segredo para manter o orçamento equilibrado e evitar apertos financeiros. Quer melhorar seu controle? Comece hoje anotando seus gastos e planejando suas economias!
Post Comment